머니투데이··경제
HD현대중공업, 모멘텀 부족에 목표가 28.8% 하향-미래에셋증권
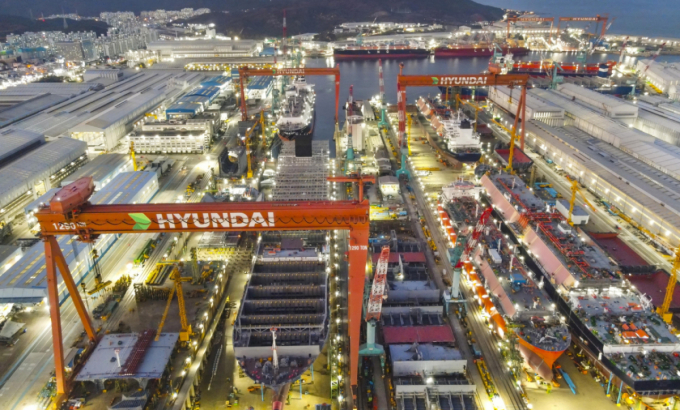
기사 앞부분 · 출처: 머니투데이
미래에셋증권이 HD현대중공업에 대해 중국의 시장점유율 확대에 따른 LNG(액화천연가스)운반선 수주·선가 둔화를 반영해 목표주가를 57만원으로 28.8%(23만원) 하향했다.
투자의견은 '매수'를 유지했다.
29일 김주희 미래에셋증권 연구원은 "올해 3분기 매출액은 5조7536억원(전년 동기 대비 +30.2%), 영업이익은 8992억원(전년 동기 대비 +61.4%)으로 컨센서스(시장 전망치 평균)를 4%, 8% 하회했다"고 했다.
김 연구원은 "상선 목표 PER(주가수익비율)를 기존 16배→11.2배로 30% 하향했다"며 "중국 시장점유율 확대로 인한 LNGC(LNG운반선) 수주와 선가 둔화, 이로 인한 상선 증익 가시성 후퇴를 반영했다"고 했다.
또 "특수선(기존 25배→13…
매스코리아는 저작권을 지키기 위해 언론사 기사의 본문을 싣지 않습니다. 전체 기사는 머니투데이 사이트에서 읽을 수 있습니다.
좋아요·싫어요는 독자 반응이며, 언론사나 매스코리아의 입장이 아닙니다.