머니투데이··경제
이수페타시스, 괴리율 커…목표가 13만5000원으로 하향-DB
기사 앞부분 · 출처: 머니투데이
DB증권이 이수페타시스의 목표주가를 현재주가와 괴리율을 반영해 기존 17만원에서 13만5000원으로 하향 조정한다고 19일 밝혔다.
전일 장 마감 기준 이수페타시스 주가는 7만9900원을 기록했다.
다만 수익성이 개선되고 있다며 매수 투자의견은 유지했다.
이수페타시스의 3분기 영업이익은 전년동기대비 62.4% 증가한 949억원을 기록했다.
법인별 영업이익률은 페타시스 본사 23%, 중국법인 18%를 각각 기록했다.
분기말 수주잔고는 7849억원으로 수주잔고 내 다중적층 제품 비중은 33%까지 확대됐다.
DB증권은 이수페타시스의 4분기 중장기 생산이 확대될 것으로 봤다.
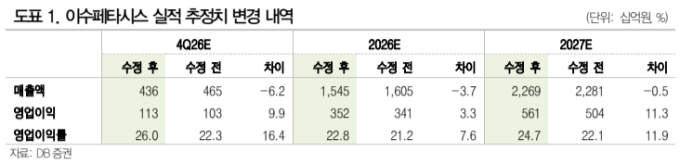
4분기 영업이익은 전년동기대비 100.2% 증가한 1132억원을 기록할 전망이다…
매스코리아는 저작권을 지키기 위해 언론사 기사의 본문을 싣지 않습니다. 전체 기사는 머니투데이 사이트에서 읽을 수 있습니다.
좋아요·싫어요는 독자 반응이며, 언론사나 매스코리아의 입장이 아닙니다.