머니투데이··경제
한국항공우주, 영업외비용 보수적 추정에 목표가 하향-미래에셋증권
기사 앞부분 · 출처: 머니투데이
미래에셋증권이 한국항공우주에 대해 영업외비용을 기존보다 보수적으로 추정함에 따라 목표주가를 17만3000원으로 7% 하향했다.
투자의견은 '매수'를 유지했다.
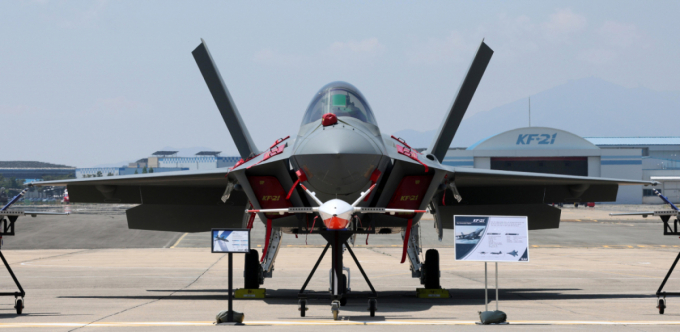
4일 정세훈 미래에셋증권 연구원은 "최근 이자비용 증가 추세 등을 고려해 영업외손익단(본업 외 손익 항목) 비용을 기존 대비 보수적 추정한 데 따른 영향일 뿐 본업 성장성에 대한 긍정적 시각은 변함없다"며 "향후 5~6개년에 걸쳐 KF-21, LAH(소형무장헬기) 등 국내 주요 기체 납품에 따른 실적 성장성이 확실한데다 완제기 전반의 수주 파이프라인(추진 중인 수주 건) 역시 견고하다"고 했다....
매스코리아는 저작권을 지키기 위해 언론사 기사의 본문을 싣지 않습니다. 전체 기사는 머니투데이 사이트에서 읽을 수 있습니다.
좋아요·싫어요는 독자 반응이며, 언론사나 매스코리아의 입장이 아닙니다.