조선일보··경제
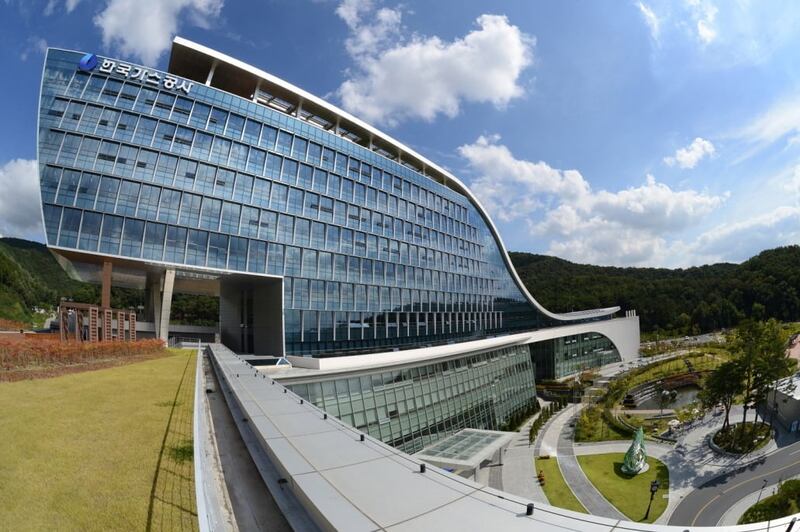
하나證 “한국가스공사, 3분기 실적 시장 기대치 상회…시장 변동성 확대 국면에 도피처”
기사 앞부분 · 조선일보 RSS 제공문 그대로
하나증권은 21일 한국가스공사에 대해 3분기 실적은 시장 기대치를 상회할 전망이며 시장 변동성이 확대되는 시기에 주목할 만하다고 평가했다. 투자 의견 ‘매수(Buy)’와 목표 주가 5만5000원을 유지했다. 한국가스공사의 전일 종가는 3만6550원이다. 유재선 하나증권 연구원은 “3분기 실적은 시장 기대치를 상회할 전망이고, 해외 사업 부문의 경우 에너지
매스코리아는 저작권을 지키기 위해 언론사 기사의 본문을 싣지 않습니다. 전체 기사는 조선일보 사이트에서 읽을 수 있습니다.
좋아요·싫어요는 독자 반응이며, 언론사나 매스코리아의 입장이 아닙니다.